Local commercial : pourquoi le rendement affiché trompe, et comment calculer la rentabilité réelle
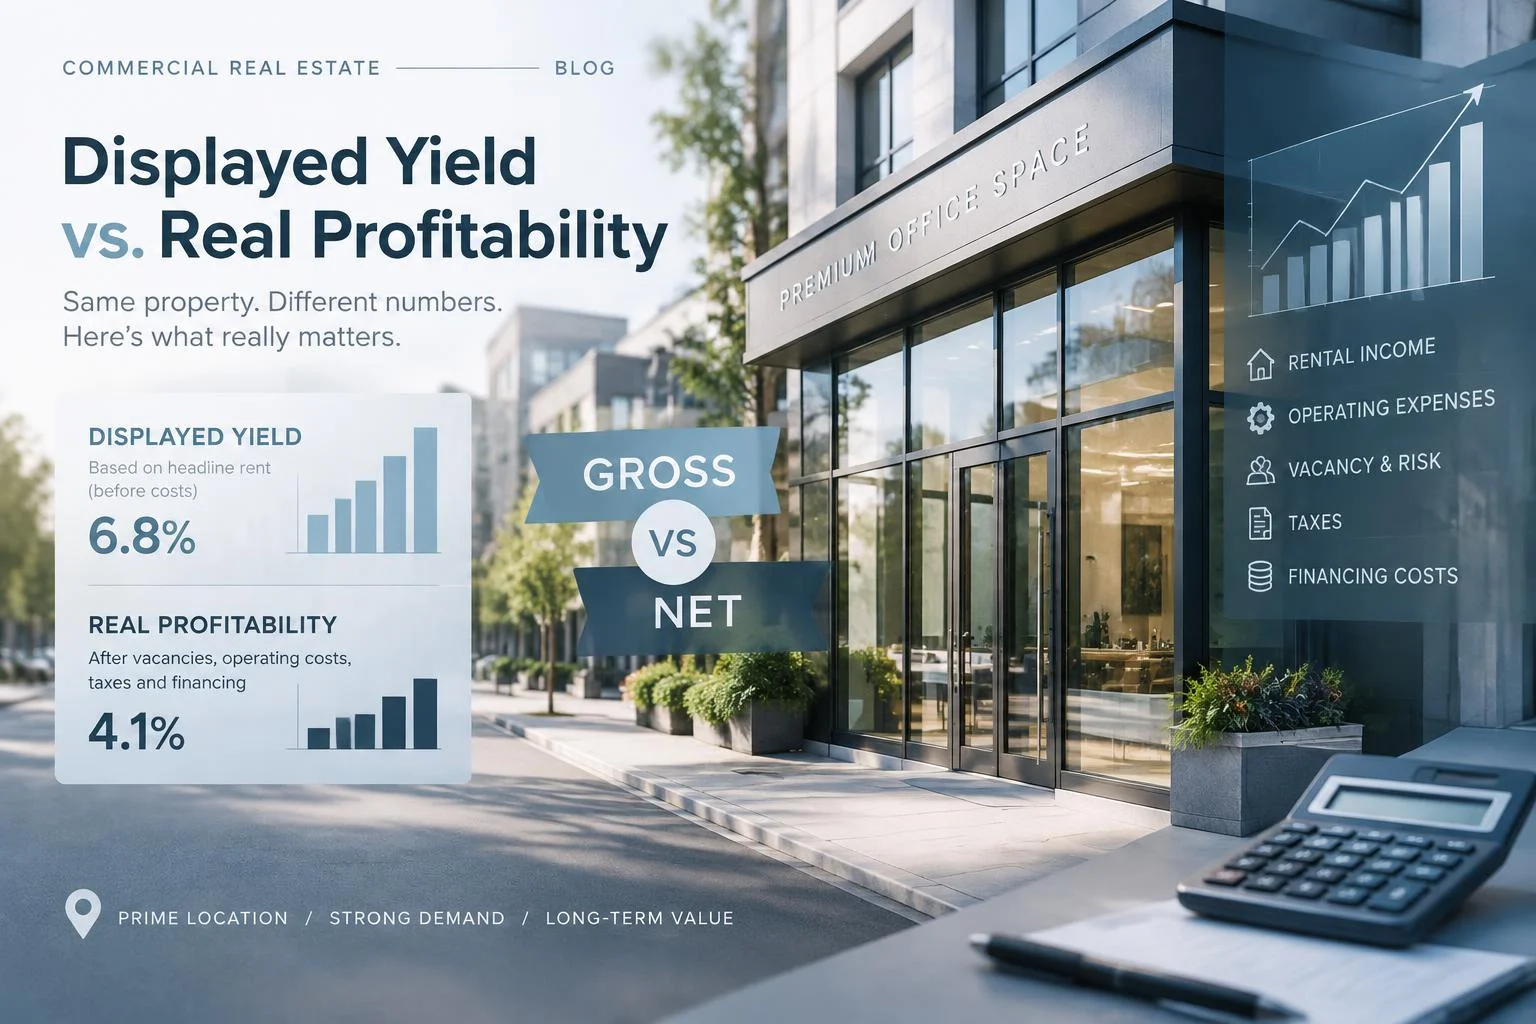
Un local bien situé, un loyer qui semble correct, un rendement affiché à deux chiffres : sur le papier, tout est réuni. Pourtant, beaucoup d’investisseurs découvrent après la signature que la rentabilité réelle d’un actif professionnel ou commercial est bien inférieure à celle annoncée. Voici comment l’évaluer correctement et agir sur les bons leviers.
Calculer la vraie rentabilité : au-delà du rendement brut
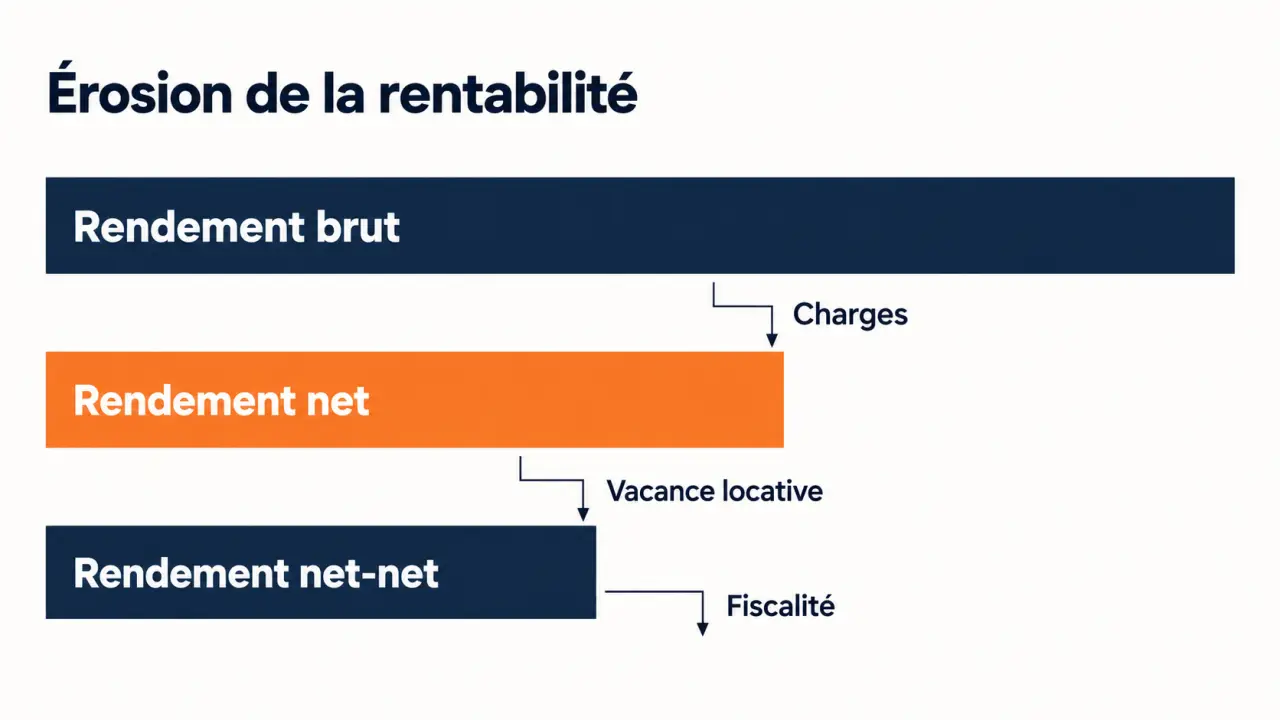
Brut, net, net-net : ne pas confondre
Le rendement brut se calcule en rapportant le loyer annuel hors charges au prix d’acquisition. C’est un indicateur pratique pour comparer des biens, mais il ignore l’essentiel : taxe foncière, assurance, honoraires de gestion, travaux d’entretien, vacance locative. Le rendement net retranche ces dépenses. Le rendement net-net intègre en plus la fiscalité. L’écart entre le premier et le dernier peut être considérable, et c’est lui qui détermine votre trésorerie réelle.
Intégrer tous les frais d’acquisition
Le prix de vente n’est pas votre coût d’entrée. Frais de notaire, honoraires d’agence, audits techniques, éventuels travaux de mise aux normes : tout doit figurer dans la base de calcul. Un bien acheté plus cher mais déjà conforme et loué peut être plus rentable qu’une affaire à prix réduit nécessitant une remise à niveau lourde. Le bon réflexe consiste à comparer les biens sur leur coût total, pas sur leur prix affiché.
Choisir l’emplacement et le type d’actif
En immobilier professionnel, la rentabilité dépend d’abord de la capacité du locataire à réaliser son activité sur place. Pour un commerce, on regarde le flux de passage, la visibilité de la vitrine, la proximité de commerces d’appel et l’accessibilité. Pour des bureaux, la desserte en transports, le stationnement et la flexibilité des espaces comptent davantage.
Un rendement élevé sur un emplacement secondaire cache souvent un risque : plus le local est difficile à relouer, plus la vacance peut peser. À l’inverse, un emplacement de qualité accepte un rendement facial plus modeste, mais offre davantage de sécurité et une meilleure valorisation à la revente. Avant d’acheter, posez-vous une question simple : si le locataire part demain, combien de temps faudra-t-il pour retrouver preneur ?
Sécuriser les revenus par le bail et le locataire
Lire le bail comme un outil de rentabilité
Durée ferme, indexation du loyer, répartition des charges et des travaux, clause de garantie : chaque point du bail influence directement vos revenus. Un bail commercial avec une période ferme plus longue réduit le risque de vacance. Une bonne répartition des charges évite que des dépenses imprévues grignotent le rendement. Pour approfondir l’approche de l’investissement et de la gestion d’actifs d’entreprise, cliquez ici pour en savoir plus.
Évaluer la solidité du locataire
Analysez les bilans, l’ancienneté de l’activité, le secteur et la dépendance à un client ou à une saison. Un locataire solide, même à loyer légèrement inférieur, vaut souvent mieux qu’une enseigne fragile payant plus cher. Les garanties complémentaires, comme le dépôt de garantie ou la caution, renforcent cette sécurité.
Maîtriser les coûts et valoriser le bien dans la durée
Pensez votre investissement comme une chaîne : acquisition, financement, exploitation, relocation, revente. Chaque maillon dépend du précédent, et la faiblesse d’un seul fragilise l’ensemble. Un financement trop serré réduit la marge pour absorber une vacance. Un bien mal entretenu complique la relocation et pèse sur le prix de sortie. Un bail mal rédigé limite la valeur perçue par un futur acquéreur. Examiner ces étapes ensemble, dès le départ, permet d’anticiper les points de rupture plutôt que de les subir.
Un plan d’entretien pluriannuel évite les grosses dépenses d’urgence. Des travaux d’amélioration énergétique peuvent aussi rendre le local plus attractif pour les locataires et préserver sa valeur. Enfin, négocier les assurances, comparer les prestataires de gestion et renégocier un prêt lorsque les conditions le permettent sont des gestes simples qui améliorent le résultat net.
Piloter la performance sur la durée
Une fois le bien en exploitation, la rentabilité se suit comme un indicateur de gestion. Un tableau de bord annuel suffit : loyers encaissés, charges non récupérées, travaux, taux d’occupation, comparaison avec les loyers du marché local. Il permet de repérer rapidement une dérive.
À chaque échéance du bail, vérifiez que le loyer reste aligné avec le marché. Contrôlez aussi ce qui est refacturé au locataire et ce qui reste à votre charge. Côté fiscalité, le choix du régime et de la structure de détention mérite l’avis d’un conseil spécialisé. Enfin, sachez arbitrer : revendre un actif qui n’atteint plus ses objectifs permet de réinvestir ailleurs dans de meilleures conditions.
Optimiser la rentabilité de projets immobiliers professionnels n’a rien de magique. C’est une succession de décisions rigoureuses, prises avec des chiffres complets et une vision de long terme.
- BatiChiffrage : un logiciel de chiffrage BTP pour des devis plus rapides, sans erreur de métré - 30 octobre 2026
- Local commercial : pourquoi le rendement affiché trompe, et comment calculer la rentabilité réelle - 30 octobre 2026
- Délai de recours contre un permis de construire : deux mois, mais pas dès sa délivrance - 29 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Aménagement tiny house : 5 stratégies pour optimiser chaque mètre carré
 Logiciel de calcul d’isolation thermique : comment fiabiliser vos simulations de parois
 Peinture, moulures, placage : décorer une porte intérieure sans gros travaux
 Fer forgé intérieur : le bon choix pour donner du relief au mur sans alourdir la pièce