Garage et surface de plancher : 0 m² ne signifie ni sans permis ni sans taxe
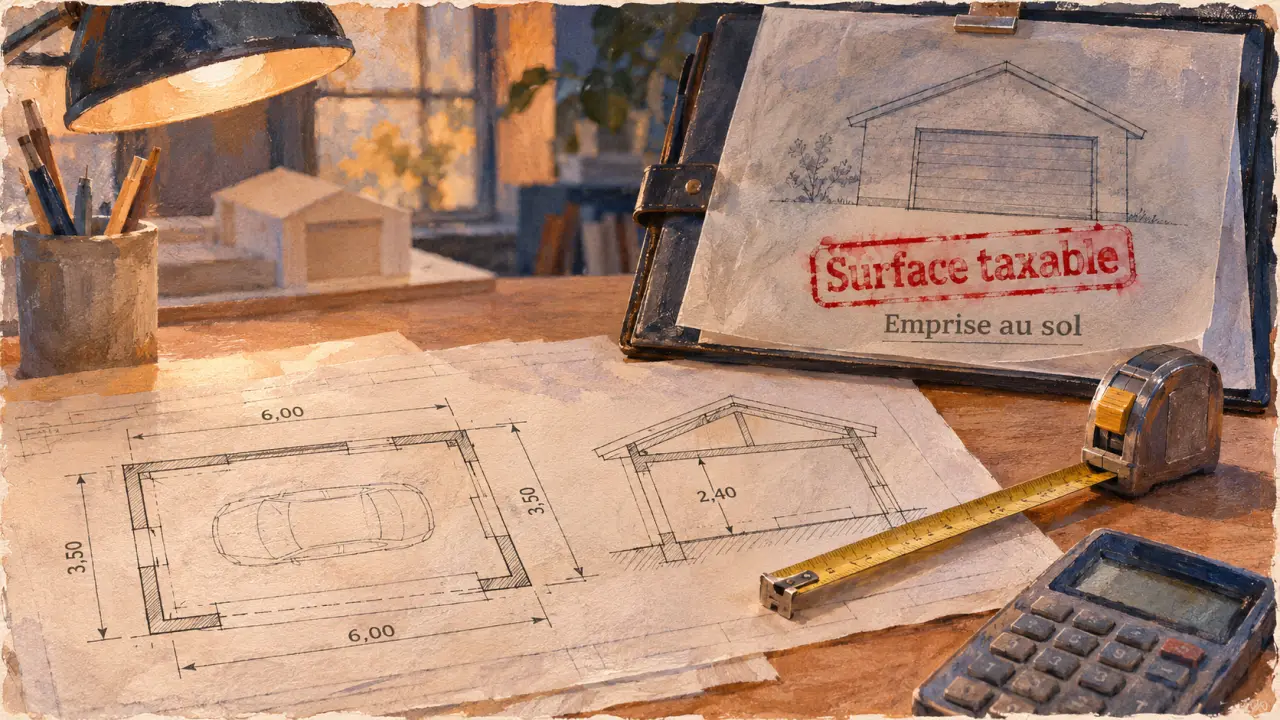
Un garage affecté au stationnement ne compte pas dans la surface de plancher. Il peut pourtant compter dans l’emprise au sol et dans la surface taxable. Cette distinction explique pourquoi un garage créant 0 m² de surface de plancher peut nécessiter un permis de construire et entraîner une taxe d’aménagement. L’usage réel du local, ses dimensions et sa configuration déterminent les calculs à effectuer.
Trois surfaces différentes pour un même garage
La surface de plancher, définie par le Code de l’urbanisme, correspond aux surfaces des niveaux clos et couverts, mesurées au nu intérieur des façades, après les déductions réglementaires. L’article R. 111-22 prévoit notamment la déduction des surfaces aménagées pour le stationnement des véhicules, y compris les rampes d’accès et les aires de manœuvre.
Ce n’est donc pas le nom « garage » inscrit sur un plan qui suffit : c’est son affectation au stationnement. Un local utilisé comme réserve ou atelier indépendant ne bénéficie pas automatiquement de cette exclusion.
| Notion | Principe de calcul | Conséquence pour le garage |
|---|---|---|
| Surface de plancher | Surfaces intérieures closes et couvertes, après déductions | Stationnement, rampes et aires de manœuvre déduits |
| Emprise au sol | Projection verticale du volume construit | Garage hors sol généralement inclus, murs compris |
| Surface taxable | Surfaces closes et couvertes, mesurées à l’intérieur des façades, avec une hauteur supérieure à 1,80 mètre | Garage fermé généralement inclus malgré son usage de stationnement |
| Surface habitable | Surface destinée à l’habitation selon des règles distinctes | Garage exclu tant qu’il reste un garage |
La surface habitable ne remplace donc aucun des trois autres calculs. De même, la superficie Carrez utilisée dans certaines ventes en copropriété répond à un autre objectif : elle ne permet pas de choisir l’autorisation d’urbanisme.
Mesurer le garage sans mélanger intérieur et volume extérieur
Une méthode en trois relevés
Commencez par relever les dimensions intérieures et extérieures séparément. Pour les surfaces intérieures, repérez les zones dont la hauteur ne dépasse pas 1,80 mètre, les vides et les trémies. Pour la surface de plancher, identifiez ensuite les espaces effectivement affectés au stationnement et à ses accès.
- Surface de plancher : calculez la surface intérieure admissible, puis déduisez la partie aménagée pour le stationnement.
- Surface taxable : retenez les surfaces closes et couvertes admissibles, sans déduire le stationnement.
- Emprise au sol : mesurez la projection du volume extérieur, en appliquant les règles relatives aux débords et aux éléments soutenus.
Prenons un garage indépendant entièrement destiné à une voiture : si sa surface intérieure admissible est de 18 m² et son emprise extérieure de 20 m², il représente 0 m² de surface de plancher, 18 m² de surface taxable et 20 m² d’emprise au sol. Sur un terrain de 400 m², cette emprise représente 5 % du terrain. Pour vérifier un coefficient d’emprise au sol prévu par le PLU, il faut ajouter les autres constructions concernées.
Garage intégré, sous-sol ou carport : les différences utiles
Un garage intégré à la maison ne crée pas une emprise supplémentaire s’il reste dans le volume déjà comptabilisé. Un garage entièrement enterré ne se traite pas comme un garage hors sol : les parties émergentes doivent être examinées. À l’inverse, un carport ouvert peut créer de l’emprise au sol sans créer de surface de plancher ni de surface taxable close et couverte.
Pour délimiter un garage à usage mixte, pensez au courant de circulation du véhicule : passage de la porte, ouverture des portières, accès à la place et manœuvre. Dessiner ce cheminement sur le plan aide à distinguer les espaces nécessaires au stationnement d’une réserve réellement séparée. Cela évite de déduire tout un local sous prétexte qu’une voiture peut y entrer.
Choisir l’autorisation à partir de l’emprise et du projet
L’absence de surface de plancher ne dispense pas d’autorisation. Pour construire un garage, l’emprise au sol suffit souvent à déclencher une déclaration préalable ou un permis. Les seuils ci-dessous concernent les situations ordinaires, hors règles particulières de protection et pour des constructions de hauteur courante.
| Projet | Seuil | Formalité habituelle |
|---|---|---|
| Garage neuf indépendant | Jusqu’à 5 m² d’emprise et de surface de plancher, hauteur maximale de 12 mètres | Dispense hors secteurs particuliers |
| Garage neuf indépendant | Plus de 5 m² et jusqu’à 20 m² | Déclaration préalable |
| Garage neuf indépendant | Plus de 20 m² | Permis de construire |
| Extension en zone urbaine d’un PLU ou document assimilé | Jusqu’à 40 m², sous conditions | Déclaration préalable possible |
Le seuil de 40 m² ne s’applique pas à un garage indépendant simplement situé sur le même terrain. Il concerne certains travaux sur une construction existante. Un garage accolé doit être qualifié au regard du projet : le simple contact entre deux murs ne règle pas toujours la question.
Pour une extension de plus de 20 m² et jusqu’à 40 m², le franchissement du seuil réglementaire de 150 m² après travaux peut imposer un permis. Pour une personne physique construisant pour elle-même un bâtiment non agricole, le recours à l’architecte s’apprécie notamment au regard de la surface de plancher : le stationnement déduit ne s’ajoute pas automatiquement à ce seuil.
Vérifiez également le PLU : implantation, recul, hauteur, aspect et stationnement restent applicables même sans formalité. En secteur protégé, aux abords d’un monument historique ou dans un site classé, des exigences supplémentaires peuvent intervenir, notamment avec l’Architecte des Bâtiments de France.
Transformer le garage change le calcul, même sans agrandir
Aménager un garage en chambre, bureau ou salle de jeux peut créer de la surface de plancher sans modifier l’emprise au sol. La surface auparavant déduite pour le stationnement devient comptabilisable dès lors qu’elle remplit les conditions de hauteur, de fermeture et de couverture.
Dans un local de 50 m² dont la moitié devient un bureau séparé, les 25 m² transformés peuvent ainsi entrer dans la surface de plancher. La partie conservée pour le stationnement reste déductible. Un établi accessoire ne transforme pas nécessairement tout le garage en atelier ; une pièce dédiée mérite en revanche un calcul distinct.
La transformation de plus de 5 m² de surface close et couverte auparavant exclue de la surface de plancher relève en principe d’une déclaration préalable. Les modifications de façade, de structure ou un éventuel changement de destination doivent aussi être examinés. Transformer le garage d’une maison en chambre n’est pas automatiquement un changement de destination : le garage accessoire relève généralement déjà de l’habitation.
Avant travaux, vérifiez surtout si la suppression du stationnement respecte le PLU. La création d’une chambre peut être compatible avec le bâtiment mais impossible sans solution de stationnement de remplacement.
Anticiper la taxe et préparer les bonnes déclarations
Un garage neuf clos et couvert crée généralement de la surface taxable. La taxe d’aménagement dépend notamment de cette surface, d’une valeur forfaitaire actualisée et des taux applicables localement, avec d’éventuels abattements ou exonérations. Le seul nombre de mètres carrés ne suffit donc pas à donner un montant fiable.
Un carport ou un stationnement extérieur peut relever d’une taxation forfaitaire par emplacement : absence de surface taxable close ne signifie pas absence de taxe. Inversement, transformer un garage déjà compris dans la surface taxable ne crée pas automatiquement une nouvelle surface taxable, même si la surface de plancher augmente.
Avant de déposer le dossier, rassemblez les plans cotés, les usages actuels et futurs, les surfaces calculées séparément et les règles du PLU. Faites confirmer les points ambigus par le service urbanisme. Après travaux, la déclaration attestant l’achèvement et la conformité des travaux ne remplace pas les obligations fiscales : une construction ou transformation concernée doit également être déclarée fiscalement, généralement dans les 90 jours suivant son achèvement.
- Garage et surface de plancher : 0 m² ne signifie ni sans permis ni sans taxe - 19 novembre 2026
- Prix des fondations d’une maison : 10 000 à 20 000 € pour 100 m², mais pour quels travaux ? - 18 novembre 2026
- Projet de construction : les 5 étapes pour cadrer budget, rôles et chantier - 18 novembre 2026