Mise hors d’eau : une toiture achevée ne signifie pas une maison habitable
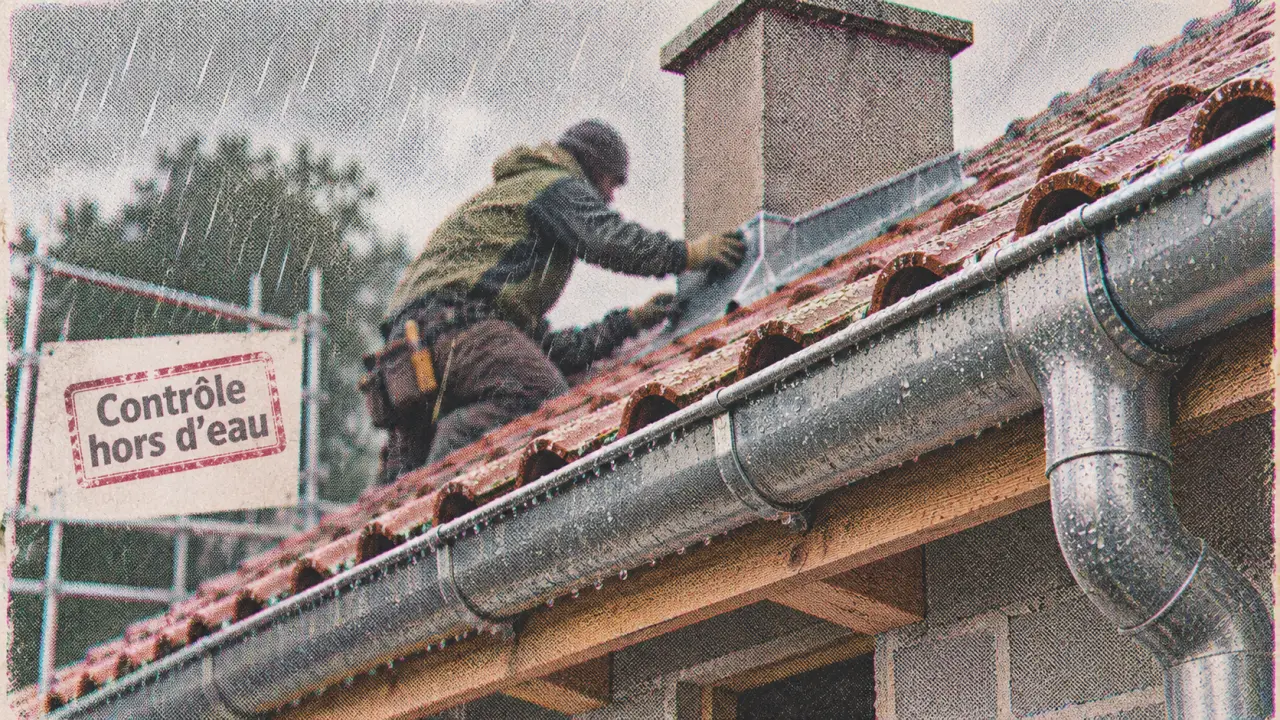
La mise hors d’eau désigne le stade où la couverture achevée protège la construction de la pluie. Elle intervient généralement après les fondations et l’élévation des murs, avant les travaux intérieurs. Mais une maison hors d’eau n’est pas encore nécessairement fermée, isolée ni habitable : ces étapes correspondent à d’autres prestations, qu’il faut distinguer avant de valider l’avancement du chantier ou un paiement.
Une protection contre la pluie, pas un logement terminé
Mettre une construction hors d’eau consiste à réaliser sa protection supérieure contre les précipitations. Sur une maison à toiture en pente, cela passe notamment par la charpente, la couverture et les raccords nécessaires à sa continuité. Pour une toiture-terrasse, la protection repose sur un système d’étanchéité adapté.
Testez vos connaissances sur la mise hors d’eau
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
La mise hors d’eau ne signifie pas que le bâtiment est protégé contre toutes les origines d’humidité. Elle ne constitue pas, à elle seule, une garantie contre les remontées capillaires, les infiltrations en sous-sol ou la condensation. Elle ne prouve pas non plus que les fenêtres et les portes sont posées.
| État de la construction | Ce qu’il désigne | Ce qu’il ne garantit pas |
|---|---|---|
| Hors d’eau | Couverture achevée protégeant de la pluie | Fermeture des ouvertures et habitabilité |
| Hors d’air | Pose des menuiseries extérieures : portes, fenêtres, baies | Isolation et équipements intérieurs achevés |
| Clos et couvert | Enveloppe généralement couverte et fermée | Second œuvre terminé ; périmètre à vérifier au contrat |
| Clé en main | Maison présentée comme achevée et habitable | Inclusion de tous les aménagements extérieurs ou de la décoration |
La mise hors d’air ne doit pas davantage être confondue avec une performance d’étanchéité à l’air mesurée. La présence des menuiseries et la qualité globale de l’enveloppe sont deux sujets distincts.
Les travaux qui permettent d’atteindre le hors d’eau
De la structure à la couverture
Dans le déroulement habituel d’un chantier, les fondations, le soubassement et les murs précèdent la toiture. Le charpentier réalise la structure porteuse prévue au projet. Le couvreur intervient ensuite pour poser la couverture, par exemple en tuiles ou en ardoises, ainsi que les éléments nécessaires à ses raccordements.
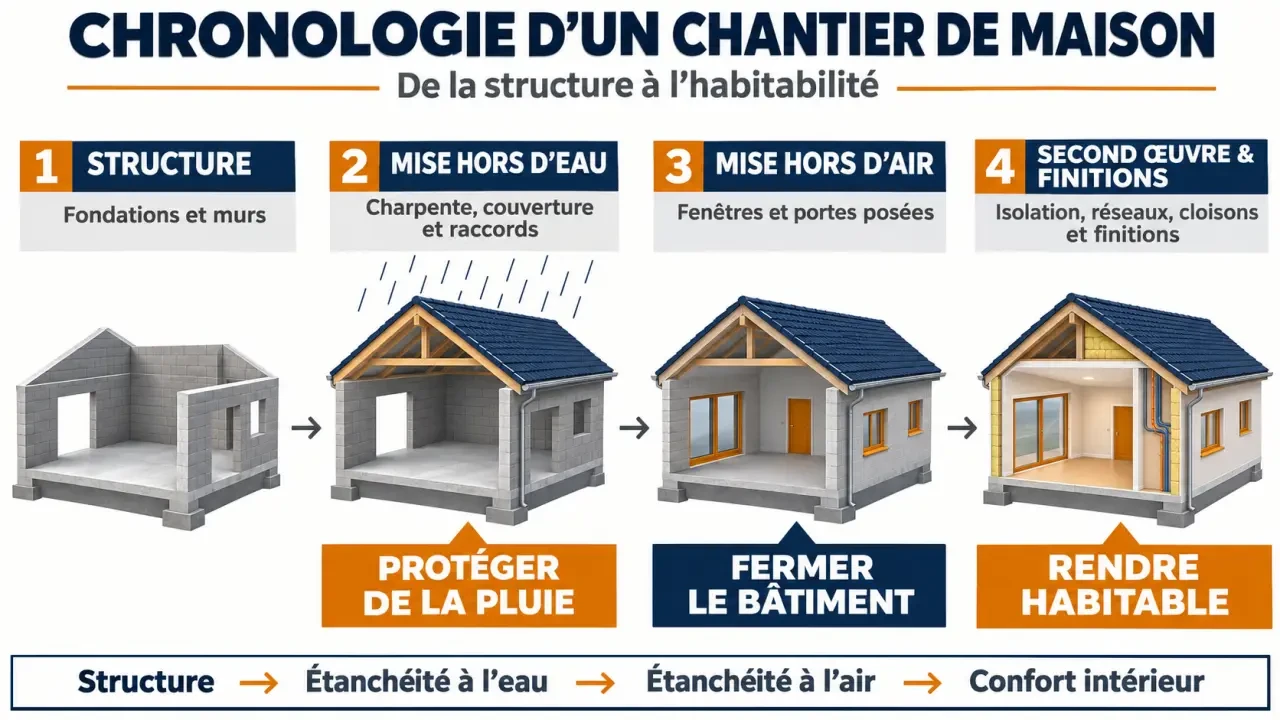
Une charpente terminée ne suffit donc pas à déclarer la maison hors d’eau. De même, une couverture presque intégralement posée peut rester incomplète si certains raccords ou traversées de toiture ne sont pas traités. C’est la protection effective de l’ouvrage qui compte, pas seulement son apparence d’avancement.
La zinguerie et le cheminement des eaux
Les éléments de zinguerie participent, selon le projet, aux raccords et à la gestion des eaux pluviales. Les gouttières et descentes doivent être examinées au regard des prestations prévues : leur inclusion et leur calendrier de pose méritent d’être précisés dans le descriptif contractuel.
Pour comprendre cette protection, imaginez une colonne d’eau suivant un trajet continu depuis le versant du toit jusqu’au point d’évacuation prévu. La bonne question n’est plus seulement « les tuiles sont-elles posées ? », mais « où va l’eau à chaque jonction ? ». Ce raisonnement attire l’attention sur les changements de pente, les raccordements et les débouchés : une couverture visible ne suffit pas à expliquer tout le parcours des précipitations.
Une fois le bâtiment hors d’eau puis hors d’air, le chantier peut progresser vers l’isolation, les réseaux, les cloisons et les équipements. Leur ordre précis dépend de l’organisation des entreprises et des contraintes techniques.
Vérifier l’achèvement sans se substituer au couvreur
Une visite permet de rapprocher l’état réel du chantier de ce qui est annoncé. Elle ne remplace toutefois pas un contrôle technique professionnel. Restez dans les zones autorisées : il n’est pas nécessaire de monter sur la toiture pour poser les bonnes questions.
- Couverture : paraît-elle complète, sans zone manifestement ouverte ou élément manquant ?
- Raccords : les jonctions avec les murs, cheminées et autres traversées sont-elles réalisées ?
- Eaux pluviales : les dispositifs prévus sont-ils posés, ou leur intervention ultérieure est-elle clairement expliquée ?
- Intérieur : observe-t-on des traces d’écoulement ou des zones humides à faire examiner ?
- Documents : l’avancement annoncé correspond-il au descriptif et aux justificatifs transmis ?
L’absence de pluie pendant une visite ne démontre pas l’étanchéité de la toiture. Inversement, une trace humide doit être interprétée par un professionnel avant de conclure à une fuite : elle peut avoir plusieurs origines.
Demandez au constructeur, au promoteur ou au maître d’œuvre une confirmation écrite de l’étape atteinte. Selon l’organisation du projet, une attestation peut être établie par l’architecte ou le maître d’œuvre. En cas d’anomalie, conservez des photographies datées et signalez précisément le problème par écrit. Un doute persistant justifie un avis technique indépendant avant de masquer les ouvrages par l’isolation ou les finitions.
Appels de fonds : distinguer VEFA et CCMI
La mise hors d’eau peut correspondre à une échéance financière importante. Il faut cependant distinguer la vente en l’état futur d’achèvement (VEFA) du contrat de construction de maison individuelle (CCMI). Un pourcentage désigne généralement un montant cumulé, et non une somme supplémentaire à ajouter aux paiements précédents.
En VEFA, regarder le stade de l’immeuble
Le plafond cumulé associé à la mise hors d’eau est de 70 % du prix dans l’échéancier réglementé usuel de la VEFA. Ce repère ne doit pas être transformé en exigence générale de mise hors d’air simultanée. Pour un appartement, l’avancement concerne l’immeuble : il ne signifie pas que les travaux intérieurs du logement sont achevés.
En CCMI, identifier l’échéance applicable
Dans l’échéancier usuel du CCMI avec fourniture de plan, la mise hors d’eau correspond à un plafond cumulé de 60 %. Le seuil de 75 % correspond à l’achèvement des cloisons et à la mise hors d’air, et non à la seule toiture terminée. Des modalités particulières peuvent concerner certains contrats : vérifiez le cadre exact avant toute transposition.
Avant de régler, rapprochez l’appel de fonds du contrat et de l’avancement constaté. Si une étape paraît incomplète, demandez des explications écrites et prenez conseil sur la conduite à tenir plutôt que de décider seul d’une retenue.
Livraison en clos couvert : calculer le budget restant
Choisir une maison livrée hors d’eau hors d’air permet de prendre en charge ou de faire réaliser une partie des travaux suivants. Cela peut réduire le montant confié au constructeur, sans garantir une économie sur le coût final du projet.
Les postes restant à financer comprennent généralement l’isolation, les cloisons, l’électricité, la plomberie, le chauffage, les équipements sanitaires et les revêtements. Leur répartition dépend toutefois du contrat : seule une liste précise des prestations incluses et exclues permet de comparer deux offres.
Obat donne un repère de 800 à 2 000 euros par mètre carré pour une maison hors d’eau hors d’air. Cette fourchette ne constitue pas un tarif universel. La surface, les matériaux, la complexité de la toiture, les contraintes du terrain et les prestations retenues font varier le prix. Vérifiez notamment le traitement du terrain, de la viabilisation et des raccordements dans chaque proposition.
Pour arbitrer, additionnez le prix du clos couvert, les devis du second œuvre, les finitions et les frais liés à la durée du chantier. Ajoutez votre capacité réelle à coordonner les artisans. Une offre moins chère au départ peut perdre son intérêt si des prestations oubliées ou des interventions mal enchaînées alourdissent la facture.
Partager cet article
Articles qui pourraient vous intéresser :
 Linteau ferraillage : appuis, aciers et erreurs qui fissurent une ouverture
 Demande de permis de construire : un dossier incomplet peut bloquer votre projet dès le dépôt
 PCMI 13 : vérifiez l’attestation sismique avant le dépôt du permis
 Chevêtre de charpente : ouvrir un plancher ou un toit sans fragiliser les appuis