Déclaration H2 et cuisine ouverte : éviter le double comptage sans oublier la surface
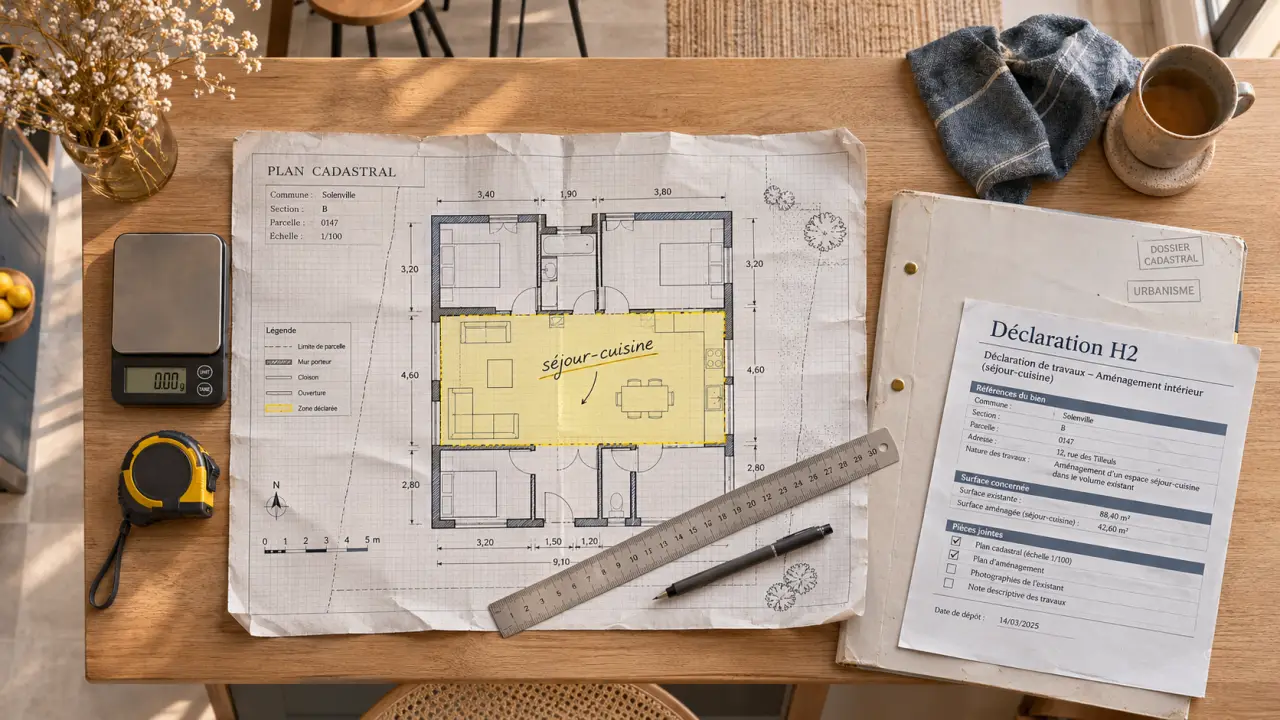
Une cuisine ouverte ne devient pas automatiquement une pièce séparée dans la déclaration H2. Il faut distinguer le décompte des pièces, la rubrique consacrée aux cuisines et la surface totale du logement. Même intégrée au séjour, sa surface doit être déclarée, sans être comptée deux fois. Pour remplir correctement le formulaire, partez du plan réel et des indications de sa notice, plutôt que de l’appellation commerciale « cuisine américaine ».
Vérifier le formulaire avant de compter les pièces
La déclaration H2 concerne les appartements et leurs dépendances dans un immeuble collectif. Pour une maison individuelle, c’est normalement la déclaration H1 qui s’applique. Acheter un logement neuf ou transformer un logement existant ne conduit donc pas systématiquement à utiliser le même document.
Autre précision utile : 6652 désigne le formulaire fiscal H2, tandis que 10869 correspond à son numéro Cerfa, complété par un indice de version. Ces références ne désignent pas deux déclarations concurrentes. Téléchargez la version proposée par l’administration avec sa notice, ou suivez le parcours déclaratif indiqué dans votre espace fiscal.
La H2 décrit notamment la consistance du logement, ses surfaces et ses équipements. Ces éléments contribuent à établir la valeur locative cadastrale, utilisée pour calculer la taxe foncière. Le nombre de pièces indiqué dans une annonce immobilière ne suffit donc pas pour la remplir : un « T3 » commercial n’est pas une transcription des rubriques fiscales.
Dans un appartement ancien, la seule suppression d’une cloison ne signifie pas nécessairement qu’il faut déposer une nouvelle H2 complète. Signalez la transformation au service des impôts fonciers et demandez quelle formalité correspond à la modification réalisée.
Cuisine intégrée ou espace distinct : décrire ce qui existe réellement
La question n’est pas seulement de savoir si la cuisine possède une porte. Il faut regarder son implantation, ses limites et son articulation avec le séjour ou la salle à manger. Une kitchenette dans un espace unique et une cuisine presque entièrement cloisonnée, accessible par un passage ouvert, ne présentent pas la même configuration.
| Configuration | Lecture pratique | Précaution déclarative |
|---|---|---|
| Kitchenette intégrée à un studio | Le coin cuisine appartient à un volume de vie unique. | Décrire le coin cuisine sans créer artificiellement une pièce de réception supplémentaire. |
| Cuisine ouverte avec îlot ou bar | L’usage cuisine est identifiable, mais l’îlot ne constitue pas une cloison. | Ne pas déduire du mobilier seul l’existence d’une pièce autonome. |
| Demi-cloison, retour de mur ou verrière partielle | L’espace est partiellement individualisé. | Joindre un plan si le classement entre les rubriques reste ambigu. |
| Cuisine fermée par des cloisons | La cuisine est un local distinct. | La renseigner dans la rubrique cuisine selon les indications du formulaire. |
Les seuils de 9 m² figurant dans les distinctions entre cuisines doivent être lus dans leur rubrique exacte. Ils ne constituent pas une règle universelle transformant une cuisine ouverte en pièce séparée. De même, les seuils de 7 m² ou de 12 m² parfois avancés ne permettent pas, à eux seuls, de décider du traitement fiscal d’un espace.
Une clé de lecture utile consiste à distinguer les frontières d’usage des frontières bâties. Un changement de carrelage marque l’endroit où l’on cuisine, mais ne ferme aucun volume ; une cloison dessine une séparation durable. Annotez votre plan avec ces deux informations : « limite du coin cuisine » et « cloison existante ». L’administration pourra ainsi comprendre l’agencement sans confondre décoration, mobilier et distribution des locaux.
Remplir les rubriques sans doubler le séjour ni la cuisine
Dans le cadre consacré à la consistance du logement, repérez les intitulés relatifs aux pièces de réception, aux cuisines et à la surface totale. Fiez-vous aux libellés de votre version du formulaire, plutôt qu’à des numéros de lignes recopiés d’un exemple : la présentation peut évoluer.
Séparer le nombre de pièces de l’identification de la cuisine
Déclarer la présence d’une cuisine ne signifie pas nécessairement ajouter une pièce de réception. Inversement, considérer qu’un séjour et son coin cuisine forment un espace unique ne justifie pas d’effacer toute mention de l’équipement cuisine. Remplissez chaque rubrique selon son objet et utilisez les observations ou une annexe pour expliquer une configuration que les cases décrivent mal.
Pour un T3 avec une cuisine ouverte de 11 m², par exemple, n’ajoutez pas automatiquement une pièce au motif que la zone cuisine est mesurable. Indiquez l’agencement réel : séjour avec cuisine ouverte, chambres séparées et éventuelles limites bâties. Si la notice ne permet pas de trancher le décompte demandé, sollicitez une confirmation écrite du service compétent.
Calculer une surface complète, mais sans chevauchement
Un séjour de 40 m² auquel s’ajoute une cuisine de 12 m² représente 52 m² pour cet ensemble, à condition que les deux mesures correspondent à des zones distinctes. Si le plan indique déjà « séjour-cuisine : 52 m² », il ne faut pas ajouter à nouveau les 12 m² de cuisine. Ce contrôle évite une erreur fréquente : additionner une surface globale et l’une de ses composantes.
Pour la surface demandée par la H2, suivez la mesure de mur à mur et les exclusions précisées par la notice. Appliquez l’indication d’arrondi au mètre carré inférieur au niveau demandé, sans arrondir arbitrairement chaque sous-zone. Conservez les mesures détaillées pour pouvoir expliquer votre total.
Ne recopiez pas automatiquement la surface Carrez : elle répond à des règles propres aux lots de copropriété. La surface habitable constitue encore une autre notion. Cave, parking et autres dépendances doivent également être renseignés dans les rubriques adaptées, sans être mélangés à la surface de l’espace séjour-cuisine.
Déposer dans les délais et garder un dossier lisible
L’article 1406 du Code général des impôts prévoit une déclaration dans les 90 jours suivant la réalisation définitive des constructions nouvelles et des changements concernés. Pour une construction, l’achèvement fiscal correspond en principe au moment où le logement peut être utilisé conformément à sa destination, même si certains travaux accessoires restent à terminer.
Ne confondez pas cette démarche fiscale avec la déclaration attestant l’achèvement et la conformité des travaux, ou DAACT, déposée en matière d’urbanisme. En VEFA, vérifiez la date d’achèvement à retenir et les démarches déjà effectuées : la livraison des clés ne règle pas, à elle seule, toutes les obligations déclaratives.
Le respect du délai intervient dans le bénéfice de l’exonération temporaire de taxe foncière prévue pour certaines constructions nouvelles. L’article 1383 du CGI prévoit une exonération de 2 ans, dont l’étendue dépend notamment des règles applicables et des décisions locales. Un dépôt tardif peut compromettre tout ou partie de cet avantage.
Pour rendre votre déclaration vérifiable, conservez :
- un plan coté distinguant les cloisons et les zones ouvertes ;
- le détail des mesures et du calcul de surface ;
- des photos montrant l’ouverture, la verrière ou le retour de mur ;
- le descriptif du logement et les éléments relatifs à l’achèvement ;
- une copie de la déclaration, des annexes et de la preuve de dépôt.
Ces pièces ne sont pas toutes systématiquement obligatoires. Un plan annoté et une courte explication suffisent souvent à rendre une situation ambiguë plus compréhensible.
Corriger une erreur et vérifier ses conséquences fiscales
Si vous avez déjà envoyé la déclaration, contactez le service des impôts fonciers chargé du bien, notamment par la messagerie sécurisée sur impots.gouv.fr. Précisez l’adresse, la référence du logement, la déclaration concernée, l’information initiale et la correction demandée. Joignez le plan et le calcul qui justifient cette correction.
Consultez aussi l’espace « Biens immobiliers ». Les informations affichées permettent de repérer des incohérences, mais le nombre de pièces au sens foncier peut différer de celui d’une annonce. Demandez une explication avant de conclure à une erreur.
Une cuisine ouverte ne garantit aucune baisse automatique de taxe foncière. La valeur locative dépend de plusieurs caractéristiques, pas uniquement d’une cloison ou d’une case. Il n’est donc pas sérieux d’annoncer un pourcentage d’économie ou de majoration sans examiner le dossier.
Enfin, distinguez la correction descriptive du bien d’une réclamation contre un avis d’imposition : faire rectifier la fiche ne remplace pas nécessairement la contestation de l’impôt dans les délais applicables. Signalez rapidement l’erreur, demandez la procédure adaptée et gardez la réponse écrite de l’administration.

- Déclaration H2 et cuisine ouverte : éviter le double comptage sans oublier la surface - 22 novembre 2026
- Pose de Velux sans autorisation : la dépose peut être imposée - 11 octobre 2026
- Déclaration préalable de travaux : le formulaire qui évite l’arrêt de chantier - 23 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Store banne : quand la déclaration préalable s’impose, et quand le remplacement à l’identique suffit
 Déclaration préalable de travaux : le Cerfa 13404, les surfaces et les pièces à vérifier
 Maison d’architecte : le style séduit, mais la qualité du projet se vérifie avant l’achat
 Modification d’un permis de construire en cours de travaux : les étapes pour sécuriser votre chantier